
Mila Mirović
23. oktobar 2026.
Vodič
Kako se pravdaju troškovi goriva i reprezentacije? Dokumenti i poreska pravila
Koji dokumenti su potrebni za pravdanje troškova goriva i reprezentacije, koliko reprezentacije se priznaje i kada se PDV ne može odbiti.

Trošak goriva pravdate računom (fiskalnim računom ili fakturom) i dokazom da je gorivo potrošeno u poslovne svrhe, najčešće putnim nalogom ili evidencijom korišćenja vozila. Trošak reprezentacije pravdate računom i podatkom za kog poslovnog partnera i povodom čega je nastao. Troškovi koji se ne mogu dokumentovati ne priznaju se u poreskom bilansu, pa firma na njih plaća veći porez na dobit.
U nastavku su dokumenti koji su potrebni za svaku vrstu troška, poreska pravila koja vlasnik firme treba da zna i način da nijedan račun ne ostane izgubljen.
Poreska pravila u ovom tekstu odnose se na firme koje plaćaju porez na dobit, na primer DOO. Ako ste preduzetnik ili paušalac, sa knjigovođom proverite šta važi za Vas.
Šta znači opravdati trošak?
Opravdati trošak znači imati dokument koji potvrđuje da je plaćanje izvršeno i za šta. Najčešće je to fiskalni račun ili faktura. Knjigovođi je taj dokument potreban da bi trošak pravilno evidentirao.
Ovo nije formalnost. Prema Zakonu o porezu na dobit pravnih lica, troškovi koji se ne mogu dokumentovati ne priznaju se kao rashod. Ako je gorivo plaćeno karticom firme, a račun se izgubio, za poresku upravu taj trošak praktično ne postoji, a firma na njega plaća porez na dobit.
Pravdanje troškova goriva
Za gorivo su potrebne dve stvari:
1. Račun. Fiskalni račun sa benzinske pumpe ili faktura, ako gorivo plaćate preko ugovora ili kartice za gorivo.
2. Dokaz da je gorivo trošeno za posao. Sam račun ne pokazuje za šta je gorivo potrošeno. Zato se uz njega vodi putni nalog za službeni put ili evidencija korišćenja vozila. Tačan način evidencije dogovorite sa knjigovođom.
PDV na gorivo za putnička vozila
Ako je Vaša firma u sistemu PDV-a, važno je znati da se PDV iz računa za gorivo za putničke automobile ne može odbiti kao prethodni porez. Isto važi za nabavku, rezervne delove i održavanje putničkih automobila.
Izuzetak su firme koje putnička vozila koriste isključivo za svoju delatnost: promet i iznajmljivanje vozila, prevoz lica i robe i obuku vozača. Zabrana se ne odnosi na teretna vozila.
Kada zaposleni koristi svoj automobil
Ako zaposleni koristi sopstveni automobil za službeni put ili u druge službene svrhe, firma mu može isplatiti naknadu troškova. Ta naknada nije oporeziva do 30% cene goriva po jedinici mere, pomnoženo sa količinom potrošenog goriva, uz mesečno ograničenje propisano zakonom. Korišćenje sopstvenog automobila mora biti odobreno, najčešće putnim nalogom.
Pravdanje troškova reprezentacije
Šta se smatra reprezentacijom?
Reprezentacija su izdaci za poslovne partnere koje firma nije bila obavezna da plati: ugostiteljske usluge (ručak ili kafa sa partnerom), pokloni, osim poklona manje vrednosti, i izdaci za odmor, sport i rekreaciju partnera.
Koji dokumenti su potrebni?
1. Račun iz restorana, kafića ili prodavnice, odnosno faktura.
2. Podatak o svrsi troška: sa kojim poslovnim partnerom i povodom čega. Bez toga se iz samog računa ne vidi da je trošak nastao zbog posla. Kako tačno da beležite svrhu (interni nalog, beleška uz račun), dogovorite sa knjigovođom.
Koliko reprezentacije se priznaje?
Izdaci za reprezentaciju priznaju se kao rashod do 0,5% ukupnog prihoda firme. Sve preko toga se i dalje knjiži, ali se u poreskom bilansu ne priznaje.
PDV iz računa za reprezentaciju se ne može odbiti kao prethodni porez.
Najčešći problemi u praksi
- Gorivo je plaćeno karticom firme, a račun je ostao u autu ili je bačen. Na kraju meseca se ne zna koji trošak sa izvoda nema račun.
- Računi se šalju knjigovođi fotografijom preko Vibera, a neko ih ručno prepisuje.
- Na računu za reprezentaciju se ne zna povod. Posle nekoliko nedelja niko se ne seća sa kim je bio ručak.
- Knjigovođa porukama traži račune koje niko ne može da pronađe.
Kako da nijedan trošak ne ostane bez računa
Najlakše je da račun sačuvate odmah posle plaćanja, dok je još u ruci. U eNalozima to izgleda ovako:
- Fiskalni račun skenirate telefonom preko QR koda. Prodavac, iznos, datum i stavke preuzimaju se automatski iz fiskalnog sistema, bez prepisivanja. Račun bez QR koda dodajete kao fotografiju ili PDF.
- Aplikacija pronalazi plaćanje sa izvoda koje odgovara računu i predlaže povezivanje. Vi samo potvrdite.
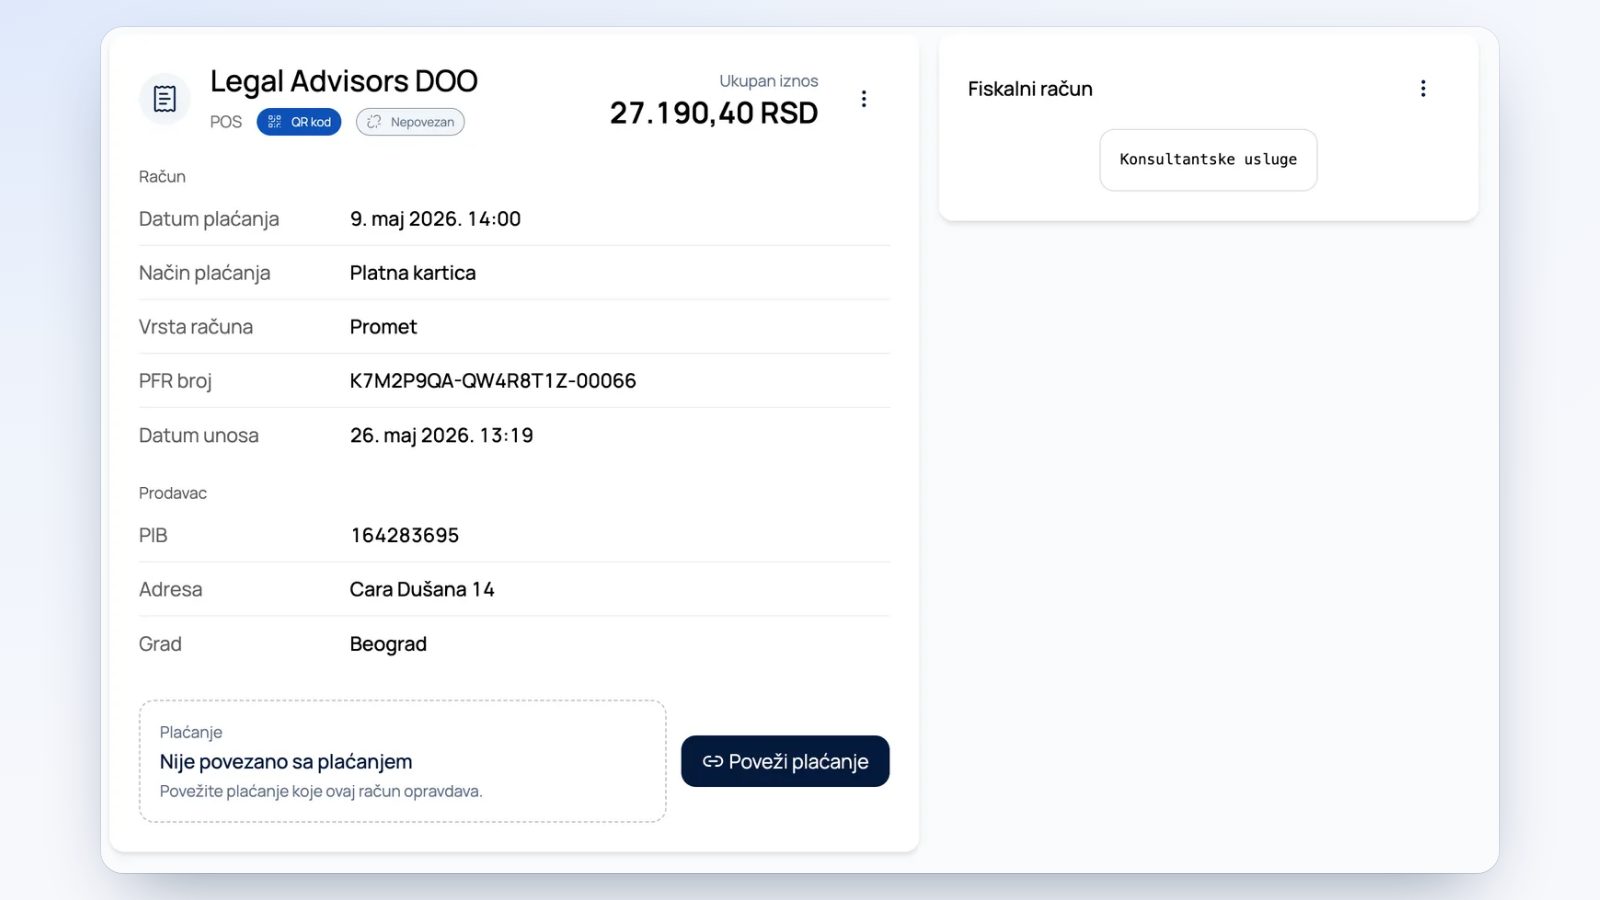
- Jasno se vidi šta još nedostaje. Plaćanja bez računa ostaju označena kao neopravdana, pa se zna šta treba potražiti i od koga.
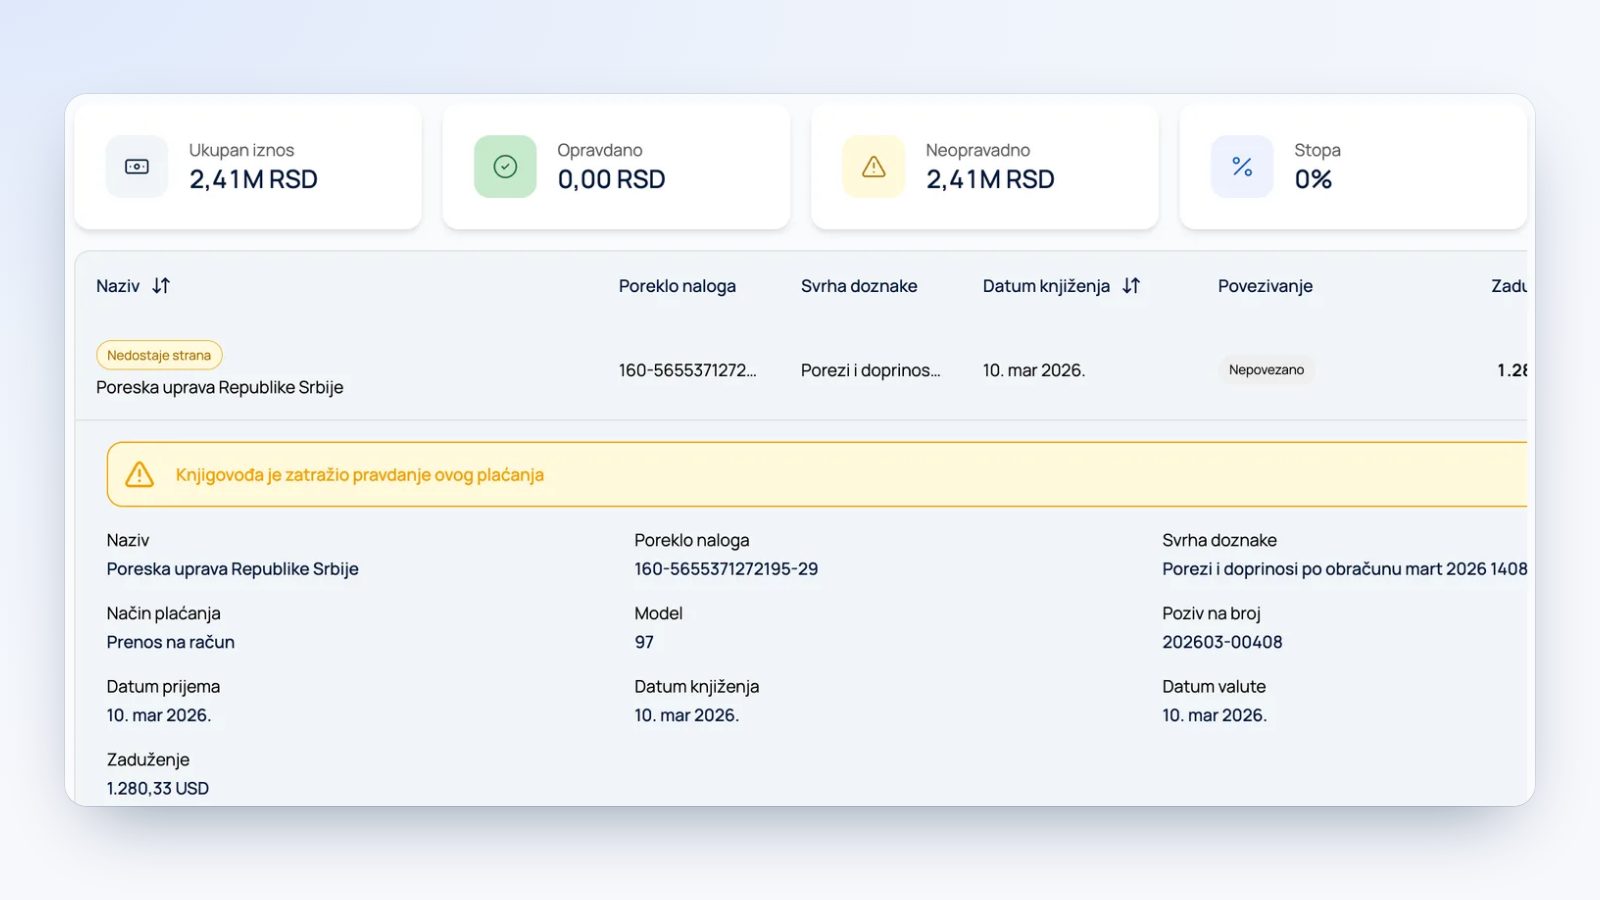
- Knjigovođa može da zatraži pravdanje konkretnog plaćanja. Vi dobijete obaveštenje i račun priložite iz aplikacije, bez poruka i mejlova.
eNalozi ne zamenjuju knjigovođu ni računovodstveni program. Aplikacija prikuplja i povezuje dokumentaciju pre knjiženja, a knjiženje i izveštaje knjigovođa i dalje radi u svom programu. Više o tome pročitajte na stranici aplikacija za pravdanje troškova.
Česta pitanja
Da li je fiskalni račun dovoljan za pravdanje goriva?
Fiskalni račun dokazuje da je gorivo plaćeno, ali ne i za šta je potrošeno. Zato se uz njega vodi putni nalog ili evidencija korišćenja vozila.
Da li mogu da odbijem PDV za gorivo?
Za putničke automobile ne, osim ako firma vozila koristi isključivo za promet i iznajmljivanje vozila, prevoz lica i robe ili obuku vozača. Za teretna vozila ova zabrana ne važi.
Koliko reprezentacije firma sme da prizna?
Do 0,5% ukupnog prihoda. Iznos preko toga se ne priznaje u poreskom bilansu.
Da li je poklon poslovnom partneru reprezentacija?
Jeste, osim ako je u pitanju poklon manje vrednosti.
Šta ako sam izgubio račun?
Pokušajte da dobijete kopiju od prodavca, a za fakturu zatražite novi primerak od dobavljača. Trošak bez dokumenta se ne priznaje kao rashod u poreskom bilansu.
Izvori
- Zakon o porezu na dobit pravnih lica, član 7a (troškovi koji se ne mogu dokumentovati) i član 15 (reprezentacija do 0,5% ukupnog prihoda)
- Zakon o porezu na dodatu vrednost, član 29 (nabavke bez prava na odbitak prethodnog poreza)
- Zakon o porezu na dohodak građana, član 18 (naknada za korišćenje sopstvenog automobila u službene svrhe)